即花融付与借呗催收的关系解析 接受金融机构委托的催收业务边界
随着消费信贷市场的快速发展,债务催收行业也逐渐进入公众视野。不少用户在接到催收电话或短信时,会看到“即花融付”等机构名称,并产生疑问:即花融付是借呗的催收方吗?它宣称的“接受金融机构委托从事金融业务流程外包”又意味着什么?本文将从业务关系、合规边界和用户应对三个层面进行梳理。
一、即花融付与借呗:委托催收关系而非同一主体
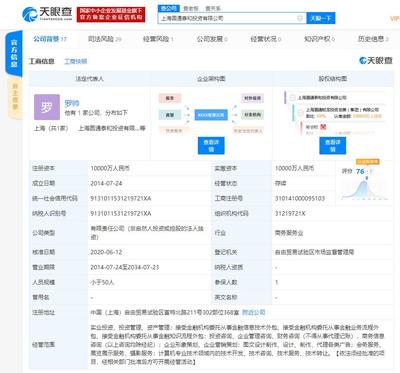
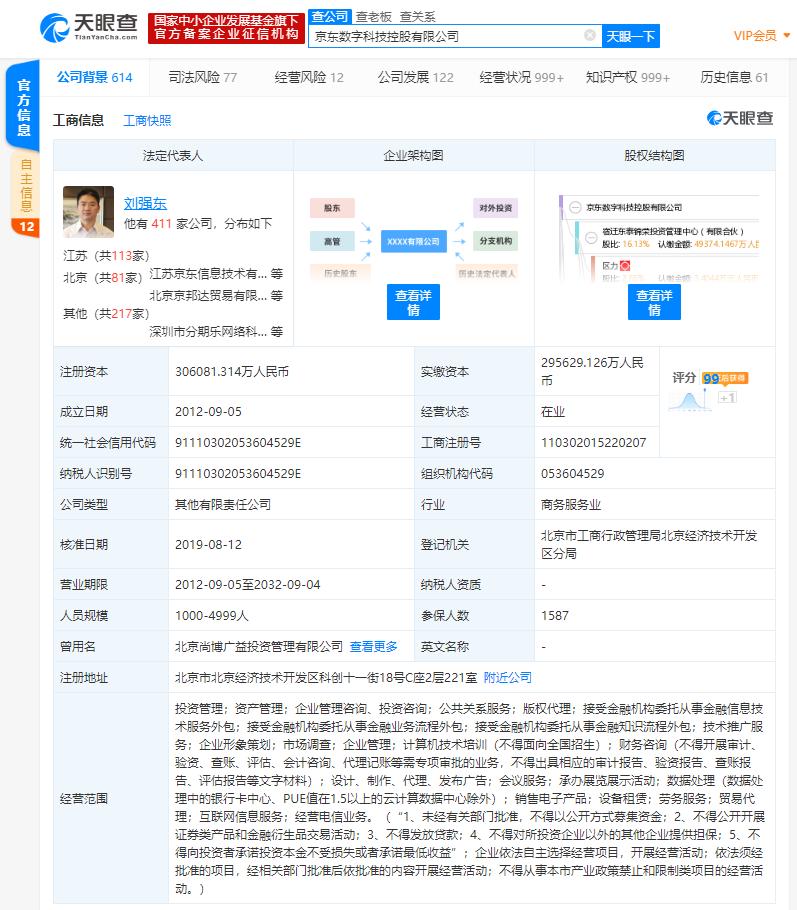
借呗是蚂蚁集团旗下蚂蚁消费金融等持牌机构推出的消费信贷产品。当用户发生逾期后,贷款机构除了自行催收外,也可能将部分催收业务委托给第三方专业机构。即花融付(或名称相近的即花融付公司)若宣称“接受金融机构委托从事金融业务流程外包”,则其很可能属于此类第三方催收服务商之一。
需要明确的是:即花融付并不是借呗的运营主体,也不是借呗的官方品牌。它只是在特定逾期案件中,受借呗合作金融机构委托,代为进行提醒、催告等流程性工作。因此,用户接到即花融付的催收电话,并不等于借呗本身直接催收,但两者之间可能存在合法的委托代理关系。
二、“接受金融机构委托从事金融业务流程外包”的含义
这一表述是催收机构常用业务说明,核心包含三点:
- 委托方是持牌金融机构:如银行、消费金融公司、小贷公司等。借呗背后的放款机构即属于此类。
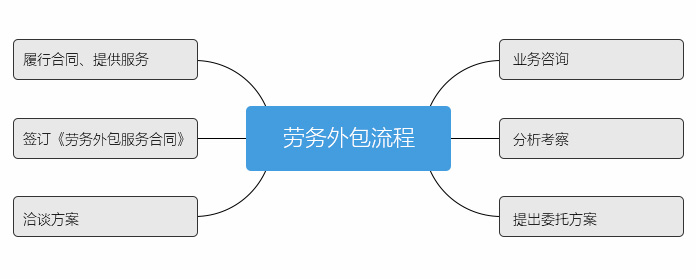
- 受托方提供流程外包服务:包括但不限于逾期提醒、电话催收、信函通知、外访协查等。这类服务属于金融业务流程中的贷后管理环节。
- 受托方行为受委托合同约束:催收机构必须在金融机构授权范围内开展工作,不得超越权限进行暴力催收、骚扰无关人员或虚假承诺。
因此,若即花融付确实持有相关委托协议,其催收行为在形式上是合法的商业外包行为。但合法性不等于可以任意作为,具体催收手段仍须遵守《民法典》《个人信息保护法》以及金融监管部门关于催收行为的规范。
三、用户如何辨别与应对
面对即花融付或其他第三方催收,用户可以采取以下步骤:
- 核实债务信息:先确认自己是否在借呗或其他平台有逾期。不要仅凭对方口述就盲目还款。
- 要求出示委托证明:正规催收机构应能提供金融机构的委托协议或授权文件(可隐去敏感商业信息)。若对方拒绝提供,应提高警惕。
- 区分合法催收与违规催收:合法催收通常限于合理时间、合理频率,联系债务人本人或紧急联系人。若出现威胁、辱骂、爆通讯录、虚假起诉等行为,则涉嫌违规。
- 通过官方渠道还款:切勿向催收人员个人账户转账。应通过借呗APP或原放款机构的官方还款渠道处理,并保留凭证。
- 投诉与维权:若遭遇违规催收,可向委托金融机构、互联网金融协会、地方金融监管局或公安机关投诉举报。
四、
即花融付并非借呗本身,而可能是接受金融机构委托从事贷后催收流程外包的第三方服务商。用户无需因名称陌生而恐慌,但也不能轻信任何未经核实的催收要求。理性核实债务、坚持官方渠道还款、对违规行为依法维权,才是应对此类催收的正确方式。金融机构也应加强对受托催收机构的合规管理,共同维护健康的信贷生态。
如若转载,请注明出处:http://www.lrcf118.com/product/42.html
更新时间:2026-10-05 07:08:10